조정대상지역, 왜 중요하고 어떻게 확인하나
양도세 계산에서 자주 놓치는 것이 조정대상지역입니다. 같은 집이라도 “언제” 조정대상지역이었는지에 따라 비과세 요건과 세율이 달라집니다. 지정과 해제가 여러 번 반복되어 날짜를 정확히 확인하는 것이 중요합니다.
이 글은 2026년 10월 기준 자료를 바탕으로 한 참고용 설명이며 세무 자문이 아닙니다.
1. 왜 중요한가
살 때: 비과세에 2년 거주가 필요해집니다
2017년 8월 3일 이후 조정대상지역에서 취득한 주택은 1세대1주택 비과세를 받으려면 2년 이상 보유뿐 아니라 2년 이상 거주해야 합니다(소득세법 시행령 제154조). 기준은 취득일 당시 지정 여부입니다. 다만 지정 공고일 전에 계약하고 계약금을 낸 무주택 세대는 거주요건을 적용하지 않습니다.
팔 때: 다주택 중과 대상이 됩니다
양도할 때 조정대상지역에 있는 주택을 다주택자가 팔면 기본세율에 20%p(2주택) 또는 30%p(3주택 이상)를 더하고 장기보유특별공제를 배제하는 중과 규정이 있습니다(소득세법 제104조 제7항). 2022년 5월부터 이어진 한시 유예는 2026년 5월 9일로 끝났습니다. 5월 9일까지 계약한 경우에는 잔금 기한 경과조치가 있으니 세무사와 확인하세요. 일시적 2주택·지방 저가주택 등 중과에서 제외되는 주택도 있습니다.
2. 지정·해제의 큰 흐름
| 시기 | 주요 내용 |
|---|---|
| 2016년 11월 · 2017년 6월 | 최초 지정(11·3 대책)과 확대 — 서울 25개 구 전역, 경기·부산·세종 일부 |
| 2017년 8월 3일 | 세법상 조정대상지역 거주요건 시행 (세법 기준일) |
| 2018~2020년 | 수도권·지방 대도시로 단계적 확대 |
| 2022년 하반기 | 지방과 수도권 대부분 해제 |
| 2023년 1월 5일 | 서울 강남·서초·송파·용산을 뺀 전 지역 해제 |
| 2025년 10월 16일 | 서울 21개 구 추가 지정으로 25개 구 전역, 경기 12곳 지정 |
| 2026년 7월 1일 | 경기 화성 동탄구·용인 기흥구·구리시 추가 지정 |
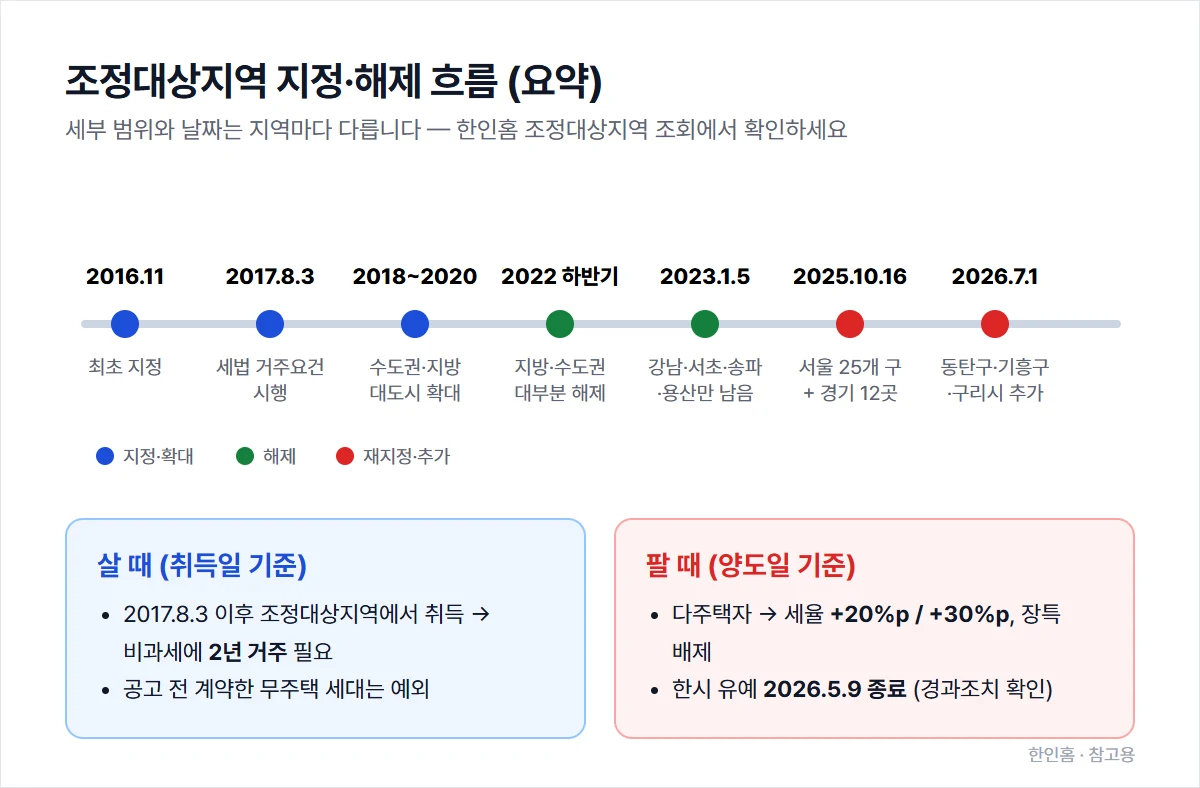
일부 시·군·구는 동이나 택지지구 단위로만 지정·해제된 적도 있어, 정확한 날짜와 범위를 확인해야 합니다.
3. 어떻게 확인하나
조정대상지역 조회에서 시·도와 시·군·구, 날짜(취득일 또는 양도일)를 고르면 그때 조정대상지역이었는지와 그 지역의 지정·해제 이력을 보여 줍니다. 양도세 계산기에서도 주택 위치를 고르면 취득일과 양도일 기준으로 자동 확인합니다.
공식 확인은 국토교통부 공고와 관보에서 할 수 있습니다. 동·지구 단위 경계나 공고 전 계약금을 낸 경우의 예외처럼 판단이 어려운 부분은 세무사에게 확인하세요. 양도세 계산기는 2026년 5월 10일 이후 양도에서 양도일에 조정대상지역이고 다주택이면 중과를 자동으로 선택합니다.